



DATUM
26.09.2026
AUTOR
SHARE


Glossar

Net Zero (deutsch: Netto-Null) beschreibt den Zustand, in dem ein Unternehmen seine Treibhausgasemissionen um mindestens 90–95 % reduziert und nur noch unvermeidbare Restemissionen durch anerkannte Neutralisationsmaßnahmen (z. B. Carbon Capture oder naturbasierte Senken) ausgleicht. Der entscheidende Unterschied zur „Klimaneutralität“ (Carbon Neutral) liegt darin, dass Net Zero nicht durch reine Kompensation erreicht werden kann. Stattdessen erfordert es eine tiefgreifende Dekarbonisierung entlang aller Scopes: von den direkten Emissionen (Scope 1), über Energie (Scope 2) bis hin zur Wertschöpfungskette (Scope 3).
Viele Unternehmen haben den Unterschied lange unterschätzt: Während „Klimaneutralität“ oft nur einen Ausgleich durch Zertifikate bedeutete, gilt Net Zero heute als wissenschaftlich fundierter Transformationsansatz – verankert im SBTi Corporate Net-Zero Standard. Dieser verlangt nicht nur technische Maßnahmen wie erneuerbare Energien oder Elektrifizierung, sondern auch strukturelle Veränderungen in Produkten, Lieferketten und Geschäftsmodellen.
Häufige Missverständnisse rund um Net Zero:
| Kriterium | Carbon Neutral | Net Zero (Net Zero Standard) |
|---|---|---|
| Reduktionsgrad | Nicht zwingend | 90–95 % bis 2050 |
| Scope-Abdeckung | Meist 1–2 | Alle drei Scopes verpflichtend |
| Residualemissionen | Breit kompensierbar | Nur unvermeidbare Restemissionen |
| Validierung | Uneinheitlich | SBTi Net Zero Standard |
| Business-Relevanz | Marketing & Image | Investoren, Ausschreibungen, Regulierung |
Wer Net Zero mit einfacher Klimaneutralität verwechselt, läuft Gefahr, Greenwashing-Vorwürfen ausgesetzt zu sein, aus Lieferketten zu fallen oder steigende CO₂-Kosten nicht in den Griff zu bekommen.
Net Zero wird Im DACH-Raum zunehmend zu einer Bedingung für Marktzugang und Finanzierung. Investoren und Banken prüfen Klimaziele als Voraussetzung für Kapitalvergabe. Große Kunden fordern von Zulieferern valide Net-Zero-Roadmaps, um ihre eigenen Verpflichtungen zu erfüllen. Die Regulierung verschärft den Druck: EU Green Deal, CSRD und nationale Klimagesetze setzen klare Dekarbonisierungspflichten. Parallel steigt der CO₂-Preis in Europa – Prognosen gehen von 80–100 €/t bis 2030 aus – und macht Emissionen zu einem massiven Kostenfaktor.
Der Druck steigt aus allen Richtungen:
Das bedeutet: Net Zero ist keine freiwillige CSR-Maßnahme mehr, sondern entwickelt sich zur „License to Operate“. Unternehmen, die jetzt ihre Baseline erheben, Ziele validieren und Reduktionspfade umsetzen, sichern sich Wettbewerbsvorteile – und vermeiden, in wenigen Jahren unter akutem Handlungsdruck teure Ad-hoc-Maßnahmen finanzieren zu müssen. In Reaktion darauf folgen immer mehr Unternehmen einer wissenschaftsbasierten Zielarchitektur – meist im Rahmen des SBTi Corporate Net Zero Standards – dem international anerkannten Rahmen für wissenschaftsbasierte Klimaziele.
Das Konzept von "Net Zero" ist längst ein durch internationale Standards und wissenschaftliche Leitlinien klar definiertes Zielsystem.
Die UN Global Compact und das UN Race to Zero Programm verlangen von Unternehmen, kurzfristige wissenschaftlich fundierte Ziele zu setzen und diese transparent offenzulegen. Dies stellt sicher, dass Dekarbonisierungspläne nicht nur angekündigt, sondern messbar überprüft werden. Der Carbon Trust hat außerdem bereits früh betont, dass Netto-Null nur dann glaubwürdig ist, wenn Unternehmen 90–95 % ihrer Emissionen bis spätestens 2050 reduziert haben – Kompensation darf nur für die unvermeidbaren Restemissionen eingesetzt werden.
Auch regulatorisch gewinnt das Thema an Schärfe: Die EFRAG-Entwürfe zu den ESRS (2025) verlangen, dass Unternehmen ihre Dekarbonisierungspfade explizit an Klimazielen ausrichten und konsistente Übergangspläne dokumentieren. Damit wird Net Zero auch zur Pflicht in der CSRD-Berichterstattung. Auf nationaler Ebene bekräftigt das Umweltbundesamt und somit Deutschland das eigene Klimaziel eigene Treibhausgasemissionen bis 2045 um mindestens 95 % zu senken, um das Netto-Null-Ziel zu erreichen. Für Unternehmen bedeutet das: Strategien müssen nicht nur globalen, sondern auch national verbindlichen Klimapfaden entsprechen.
Für Unternehmen heißt das: Wer nur auf freiwillige Ziele setzt, läuft Gefahr, regulatorisch und reputativ abgehängt zu werden. Net Zero-Strategien sind nicht mehr Kür, sondern eine zentrale Lizenz zum Operieren in zukunftsfähigen Lieferketten.
Der SBTi Net Zero Standard ist heute die weltweit wichtigste Referenz. Er definiert, dass Unternehmen bis spätestens 2050 mindestens 90–95 % ihrer Emissionen reduzieren müssen; nur der kleine Rest darf kompensiert werden.
Unternehmen definieren Near-term-Ziele (typisch 5–10 Jahre) im Einklang mit dem 1,5 °C-Pfad und Long-term-Ziele bis spätestens 2050, mit klaren Kriterien für zulässige Residualemissionen und deren Neutralisation. Entscheidend ist die Logik „erst reduzieren, dann neutralisieren“: Net Zero lässt sich nicht durch Kompensation „kaufen“, sondern verlangt die substanzielle Dekarbonisierung entlang aller Scopes.
Praktisch bedeutet das: Bis ~2030 müssen Unternehmen nachweisbar auf 1,5 °C-Kurs sein (Near-term). In der Regel resultiert daraus eine absolute Reduktion von rund 42–50 % über alle Scopes, wofür in Scope 1+2 Energieeffizienz, Elektrifizierung, 100 % erneuerbarer Strom (z. B. PPAs) und in Scope 3 belastbare Lieferantenprogramme maßgeblich sind. Das Long-term-Ziel bis 2050 (oft früher) verlangt eine ≥ 90 % Reduktion der Emissionen – erst der nicht vermeidbare Rest darf über wissenschaftlich anerkannte Neutralisationsansätze (z. B. technologische CO₂-Entnahme oder naturbasierte Senken) ausgeglichen werden.
Wesentlich ist die Prüffähigkeit: Ziele und Pfade müssen mindestens alle fünf Jahre mit der SBTi re-validiert werden. Dadurch bleiben Ambitionsniveau und Umsetzungstempo synchron zur Klimawissenschaft – ein Punkt, auf den Einkäufer, Banken, Auditoren und ESG-Ratings zunehmend achten. Für mittelständische Unternehmen in der DACH-Region heißt das: Ohne Datenqualität (Scope-3-Methodik, Primärdaten), Governance (Rollen, KPIs, Carbon-Budgets) und investierbare Roadmaps (CAPEX/OPEX-Pfade) wird keine Validierung dauerhaft bestehen.
Net Zero heißt: erst reduzieren, dann neutralisieren – wissenschaftsbasiert, prüfbar, re-validierbar. Quelle: SBTi Net-Zero Standard.
Sichert Glaubwürdigkeit & Finanzierung (z. B. SLIs).
Unterstützung: Klimazielsetzung (Five Glaciers)
Der Übergang zu Net Zero ist längst kein Thema für „Early Movers“ mehr, sondern entwickelt sich zu einer betriebswirtschaftlichen Pflicht. Der Druck kommt aus drei Richtungen gleichzeitig:
Investoren erwarten inzwischen belastbare Klimaziele als Grundlage für Kapitalentscheidungen. Eine Umfrage des UN Global Compact zeigt, dass über 70 % institutioneller Investoren Dekarbonisierungsstrategien als Hauptkriterium für Investitionen nennen. Parallel dazu fordern große Abnehmer – von Automobilkonzernen bis zu Lebensmittelherstellern – von ihren Zulieferern valide Net-Zero-Pläne. Hinzu kommt die Politik: Mit der CSRD und nationalen Klimagesetzen wird Net Zero faktisch verpflichtend.
Die Daten der Science Based Targets initiative (SBTi) und dem jährlich veröffentlichten SBTi Trend Tracker (Datenbasis: Jan. 2024–Jun. 2025) zeigen, wie Unternehmen rasant von bloßen Absichtserklärungen zu validierten, wissenschaftsbasierten Zielen übergehen. Bis Mitte 2025 verzeichnen die SBTi-Daten knapp 11.000 Unternehmen mit validierten Zielen oder aktiven Commitments. Entscheidend ist jedoch die Verschiebung innerhalb dieser Gesamtsumme: Gegenüber Ende 2023 stieg die Zahl der Firmen mit validierten Near-term Zielen um 97 %, während Unternehmen mit Near-term + Net-Zero-Zielen sogar um 227 % zulegten. Gleichzeitig blieb das Segment der reinen Commitments nahezu unverändert. Das unterstreicht zweierlei:
Ein genauerer Blick auf die Branchen offenbart klare Schwerpunkte: Die SBTi-Daten zeigen, dass bestimmte Branchen bei der Übernahme wissenschaftlicher Ziele besonders dominant sind. Die drei führenden Sektoren – Industrie, Consumer Goods und Materialien – machen zusammen über ~70 % der validierten Zielsetzungen aus. Industriebetriebe (Maschinenbau, Ausrüstungshersteller) führen mit etwa 33 %, gefolgt von Konsumgüterherstellern (~22 %) und Materialproduzenten (~18 %) (SBTi Trend Tracker 2025).
Für Europa zeigt der Tracker ein zweischneidiges Bild: Mit über 4.000 Unternehmen ist die Region führend in absoluten Zahlen, doch das relative Wachstum hat sich verlangsamt. Während Asien und Lateinamerika stark aufholen, liegt Europas Herausforderung darin, bestehende Commitments in messbare Fortschritte umzusetzen. Gerade für deutsche Unternehmen im Maschinenbau und in der Chemie bedeutet das: Net-Zero-Ziele sind längst nicht mehr „Nice-to-Have“, sondern Eintrittskarte für internationale Märkte und Ausschreibungen.
Für deutsche Unternehmen bedeutet das: Wettbewerbsdruck verlagert sich zunehmend von der bloßen Zielsetzung zur tatsächlichen Umsetzung und Validierung. Wer sich auf bestehende Commitments verlässt, ohne nachweisbare Fortschritte zu zeigen, riskiert Marktanteile und Glaubwürdigkeit – gerade, weil internationale Wettbewerber schneller skalieren.
Datenquelle: SBTi Trend Tracker 2025
Sie haben Ziele formuliert? Validieren Sie jetzt Ihre Net Zero Roadmap mit uns.
→ Erstgespräch sichernFür Beschaffung, Finanzierung und Ratings wird die Qualität der Ziele wichtiger als die bloße Teilnahme. Unternehmen, die kurzfristig (5–10 Jahre) Scope 1+2 konsequent dekarbonisieren, Scope 3 messbar adressieren und einen Net-Zero-Pfad bis spätestens 2050 vorlegen, verbessern ihren Zugang zu Investoren, Ausschreibungen und Partnerschaften. In der Praxis sehen wir, dass Lieferkettenanforderungen zunehmend validierte Near-term Ziele (und immer öfter Net-Zero-Ziele) voraussetzen. Wer weiterhin auf „Commitments“ setzt, riskiert Opportunitätskosten: höhere CO₂-Preise, schlechtere Konditionen, verpasste Deals. Kurz: Der Trend Tracker belegt ein beschleunigtes Momentum – weg von Ankündigungen, hin zu prüffesten Zielarchitekturen.
Auch die ökonomische Perspektive ist eindeutig: Bei CO₂-Preisen von 80–100 €/t bis 2030 entstehen selbst für mittelständische Unternehmen Mehrkosten im sechs- bis siebenstelligen Bereich pro Jahr. Net Zero ist damit nicht länger eine „ESG-Kür“, sondern ein zentraler Faktor für Wettbewerbsfähigkeit und Zukunftsfähigkeit.
Anmerkung: Die Balken zeigen den absoluten Gesamtstand pro Jahr; in den Balken stehen die Anteile (Prozent) je Kategorie. 2023 bestanden z. B. ~40 % der Gesamtsumme aus Commitments, 52 % aus validierten Near-term Zielen und 8 % aus Near-term + Net-Zero. 2025 YTD verschieben sich die Gewichte deutlich: 24 % / 58 % / 18 %.
Was bedeutet das für die Praxis? Um Missverständnisse zu vermeiden, lohnt ein Blick auf die relevanten Standards und Regulierungen.
Die Net-Zero-Journey ist kein lineares Projekt, sondern eine Transformationsstraße mit klaren Etappen bis spätestens 2050. Hierfür sollten Unternehmen bis 2025/2026 ihre THG-Basislinie (Scopes 1–3) legen, Hotspots priorisieren und die interne Governance aufsetzen – inklusive Datenprozessen, Verantwortlichkeiten und erster Capex-Pfadplanung.
Am Anfang steht die Baseline: eine vollständige Treibhausgasbilanz über Scope 1–3. Sie schafft die Transparenz, wo die größten Emissionen entstehen, und ermöglicht die Priorisierung von Maßnahmen. Auf dieser Grundlage werden Reduktionspotenziale identifiziert – von Energieeffizienzmaßnahmen über Elektrifizierung bis zur Zusammenarbeit mit Lieferanten. Anschließend werden wissenschaftlich fundierte Ziele formuliert, die kurz- (5–10 Jahre) und langfristig (bis 2050) klar messbar sind.
Die Near-term Phase bis ~2030 markiert den entscheidenden Schub: Unternehmen müssen zeigen, dass sie sich auf einem 1,5 °C-kompatiblen Reduktionspfad befinden. Das bedeutet typischerweise eine absolute Reduktion von rund 42–50 % der Gesamtemissionen über alle Scopes hinweg. Für Scope 1+2 stehen dabei Energieeffizienz, Elektrifizierung, 100 % erneuerbarer Strom und PPAs im Vordergrund. Für Scope 3 sind Programme entlang der Lieferkette essenziell, um Lieferanten einzubinden und erste substanzielle Reduktionen zu erreichen. Diese Ziele müssen wissenschaftsbasiert und prüffähig sein (SBTi-Konformität), da Beschaffung, Banken und Auditoren genau darauf achten.
Zwischen 2030 und 2035/2040 verschiebt sich der Fokus von schnellen Effizienzgewinnen zu strukturellen Eingriffen in Prozesse, Produkte und Wertschöpfung: alternative Materialien, Kreislaufmodelle, Design-for-Use-Phase, Logistik- und Portfoliosteuerung. Die Qualität der Scope-3-Daten und die Wirksamkeit von Lieferantenprogrammen entscheiden hier maßgeblich über die Zielerreichung. Parallel steigt die Relevanz von Transformationsfinanzierung (grüne Kredite, Sustainability-Linked Instruments) und der Integration von Klimarisiken in Capex-Gateways.
Bis 2050 (oder früher) muss die absolute Reduktion über alle Scopes hinweg mindestens 90 % betragen, sodass nur unvermeidbare Residualemissionen verbleiben. Diese werden durch Neutralisation adressiert (z. B. CCS/CCUS, naturbasierte Senken), während Beyond Value Chain Mitigation die Wirkung über die eigene Wertschöpfungskette hinaus verstärkt.
Wichtig: Alle fünf Jahre müssen Ziele und Pfade gegen den aktuellen Stand der Klimawissenschaft revalidiert werden (SBTi-Kriterien). So bleibt das Ambitionsniveau synchron mit neuen Erkenntnissen und regulatorischen Entwicklungen. Unternehmen, die diese Meilensteine konsequent planen und finanzieren, reduzieren strukturelle Kosten (CO₂, Energie), sichern Marktzugang und erhöhen ihre Resilienz gegenüber Regulierung und Lieferkettenanforderungen.
Net Zero ist keine lineare Aufgabe, sondern eine Transformation in Etappen. Die folgende Journey verbindet Near-term (bis ~2030) und Long-term (bis spätestens 2050) gemäß SBTi-Logik – mit klaren Meilensteinen für Governance, Umsetzung und Re-Validierung.
Aufbau einer vollständigen THG-Basislinie (Scopes 1–3), Schließen von Datenlücken und Priorisierung der größten Emissions-Hotspots. Parallel entsteht die Governance: Rollen, Verantwortlichkeiten, Datenprozesse und erste CAPEX-Pfadplanung (z. B. Energie, Anlagen, Fuhrpark).
Ziel: Transparenz schaffen und die organisatorischen Voraussetzungen für wissenschaftsbasierte Ziele legen.
Deliverables: GHG-Inventar, Hotspot-Matrix, Climate-GovernanceFestlegung von Near-term Zielen (5–10 Jahre) im 1,5 °C-Pfad und eines Long-term Net-Zero-Ziels (spätestens 2050). Übersetzung in eine Roadmap mit Maßnahmenpaketen, CAPEX/OPEX-Pfaden, Meilensteinen, KPIs und interner Steuerungslogik (z. B. Carbon-Budgets, interne CO₂-Preise).
Ziel: Prüffähige Zielarchitektur und investierbare Umsetzungsplanung.
Deliverables: SBTi-Submission, Transformations-Roadmap, KPI-SetSkalierung schneller Hebel in Scope 1+2 (Energieeffizienz, Elektrifizierung, 100 % erneuerbarer Strom, PPAs) und Start messbarer Programme für Scope 3 (Lieferanten-Engagement, Materialwechsel, Logistik). Im Einklang mit SBTi bedeutet dies typischerweise eine absolute Reduktion von ~42–50 % der Gesamtemissionen bis ~2030 (je nach Baseline und Sektorpfaden).
Ziel: Nachweis eines 1,5 °C-kompatiblen Pfads – auditierbar und investorenfähig.
Deliverables: PPAs/RE-Power, Effizienz-Programme, Scope-3-PilotierungenVerlagerung von „Quick Wins“ zu tiefen Eingriffen in Prozesse, Produkte und Portfolio: alternative Materialien, Design-for-Use-Phase, Kreislaufmodelle, Produktions-/Logistik-Redesign, Lieferantenprogramme in der Breite. Integration von Klimarisiken in CAPEX-Gateways und Nutzung von Transformationsfinanzierungen (z. B. grüne Kredite, SLIs).
Ziel: Dekarbonisierung in der Fläche, v. a. Scope 3, und nachhaltige Wettbewerbsfähigkeit.
Deliverables: Material-/Design-Switches, Circularity-Roadmaps, Supplier-ScorecardsLangfristige Zielerreichung: ≥ 90 % absolute Reduktion über alle relevanten Scopes; nur unvermeidbare Residualemissionen bleiben. Diese werden durch anerkannte Neutralisationsansätze adressiert (z. B. CCS/CCUS, naturbasierte Senken). Beyond Value Chain Mitigation verstärkt die Wirkung über die eigene Kette hinaus.
Ziel: Net-Zero-Status herstellen und robust halten – mit klaren Governance- und Review-Zyklen.
Deliverables: Neutralisations-Portfolio, Residual-Policy, BVCM-ProgrammAlle fünf Jahre werden Ziele, Pfade und Annahmen gegen den aktuellen Stand der Klimawissenschaft und SBTi-Kriterien revalidiert. So bleiben Ambition und Umsetzungstempo synchron mit Regulatorik und Marktrealität.
Die Umsetzung dieser Transformation zu Net Zero ist durchaus anspruchsvoll – finanziell wie organisatorisch. Unternehmen müssen CAPEX-Investitionen (z. B. in PV-Anlagen, Wärmepumpen oder Elektrifizierung der Fahrzeugflotte) und OPEX-Kosten (laufender Betrieb, Wartung, Zertifikate) gegeneinander abwägen.
Ein Beispiel: Ein mittelständisches Produktionsunternehmen emittiert 5.000 t CO₂ jährlich. Bei einem angenommenen CO₂-Preis von 80 €/t (EU ETS-Projektion 2030) ergeben sich potenzielle Zusatzkosten von 400.000 € pro Jahr. Eine Investition in ein eigenes Solardach mit 1,2 Mio. € CAPEX und 50.000 € OPEX p.a. könnte die Emissionen um 60 % senken – das entspricht einer CO₂-Kostenersparnis von 240.000 €/a. Die Amortisationszeit verkürzt sich damit von >10 auf <5 Jahre.
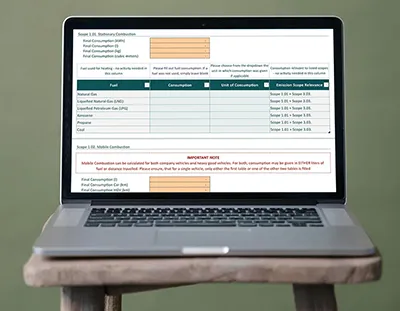
Der folgende Rechner erlaubt es, CAPEX, OPEX und CO₂-Preise in Beziehung zu setzen, um die Wirtschaftlichkeit von Maßnahmen individuell abzuschätzen:
Formel: Net-Einsparung = (Energieeinsparung – OPEX) + (CO₂-Einsparung × CO₂-Preis).
Amortisation = CAPEX ÷ Net-Einsparung.
Disclaimer: Beispielwerte (Stand 30.09.2025).
Wichtig: Neben Investitionen sind die Scope-3-Emissionen die größte Hürde. Sie machen oft über 90 % der Gesamtemissionen aus und erfordern die Zusammenarbeit mit Lieferanten und Kunden. Hinzu kommen Herausforderungen bei der Datenerhebung, Finanzierung großer Transformationsprojekte und Governance-Strukturen. Hier zeigen marktführende Unternehmen - wie unser partner TeamViewer - auf, welche Schritte für eine erfolgreiche Net Zero Strategie notwendig sind.
Amortisationszeit berechnet? Jetzt Ihre Net Zero Roadmap mit Five Glaciers entwickeln.
→ Erstgespräch sichernEin praktisches Beispiel liefert das global agierende Technologieunternehmen TeamViewer: Das Unternehmen hat bereits vor Jahren eine erste vollständige THG-Bilanz (Scopes 1–3) erstellt, und darauf basierend SBTi-konforme Ziele inklusive eines Reduktionsfahrplan entwickelt.. Lessons learned aus der TeamViewer-Case Study:
• Governance war zentral: Ohne klare Zuständigkeiten und Steuerungsprozesse verzögerten sich Maßnahmen stark.
• Datenqualität war ein Hemmschuh: Inkonsistente Lieferantendaten kosteten Zeit – ein zentraler Fokus vor Implementierung.
Lesen Sie unsere TeamViewer Case Study, um mehr darüber zu erfahren, TeamViewer mit Five Glaciers Consultings Unterstützung die eigenen Net Zero Ziele umsetzt.
TeamViewer entwickelte mit Five Glaciers Consulting eine Klimastrategie mit vollständiger THG-Bilanzierung, wissenschaftsbasierten Zielen und priorisierten Maßnahmen für Rechenzentren, Energie und Lieferkette.
Case Study herunterladenDie Anforderungen an Net Zero verschärfen sich stetig:
Unternehmen sollten frühzeitig starten, um regulatorisch und marktseitig vorbereitet zu sein.
Ob Net-Zero-Roadmap, SBTi-Zielvalidierung oder Maßnahmenplanung – Five Glaciers unterstützt Unternehmen pragmatisch und tiefgreifend.
Leistungen: Klimazielsetzung
Hintergrund: SBTi Net Zero Blog
Net Zero heißt: mind. 90–95 % Emissionsreduktion, Rest nur durch anerkannte Neutralisation. Quelle: SBTi Net Zero Standard.
Global: spätestens 2050. EU: -55 % bis 2030, Deutschland -65 % bis 2030. Quelle: UBA.
Carbon Neutral = oft nur Kompensation. Net Zero = echte Dekarbonisierung (≥90 %) plus Restneutralisation. Quelle: Carbon Trust.
Industrie (~33 %), Konsumgüter (~22 %), Materialien (~18 %). Quelle: SBTi Trend Tracker.
Ja. Besserer Marktzugang + geringere CO₂-Kosten (80–100 €/t bis 2030). Quelle: Five Glaciers Consulting.


Kontaktieren Sie uns für alle Anliegen und Fragen rund um das Thema Nachhaltigkeit. Wir nehmen uns gerne Zeit für ein persönliches Treffen oder einen digitalen Kaffee.
Hauptsitz Hamburg
Tel.: +49 174 1305766
E-Mail: info@fiveglaciers.com
Zweigstelle Kiel
Tel.: +49 (0) 174 1305766
Direkte Terminbuchung


